Faire construire engage une somme importante, souvent financée sur vingt ans. Un défaut de charpente, une infiltration ou un artisan défaillant peut pourtant transformer le projet en charge financière lourde. L’assurance construction maison protège le maître d’ouvrage avant, pendant et après le chantier. Voici les contrats à vérifier, les obligations de chacun et les recours utiles en cas de malfaçon.
Points clés
- L’assurance construction maison protège financièrement le maître d’ouvrage contre les risques avant, pendant et après le chantier.
- Souscrire une assurance dommages-ouvrage est obligatoire et permet d’obtenir rapidement une indemnisation pour les défauts de construction majeurs.
- Le propriétaire doit vérifier l’assurance décennale de chaque professionnel intervenant pour garantir leur responsabilité en cas de malfaçon.
- La réception des travaux déclenche des garanties légales (parfait achèvement, biennale et décennale) qui couvrent divers types de désordres sur des durées spécifiques.
- Conserver tous les documents liés au chantier facilite les déclarations de sinistre et protège la valeur du bien immobilier.
- Une assurance tous risques chantier et une assurance habitation chantier peuvent offrir une couverture complémentaire durant la construction et la mise hors d’eau/hors d’air.
Pourquoi assurer une maison pendant sa construction ?
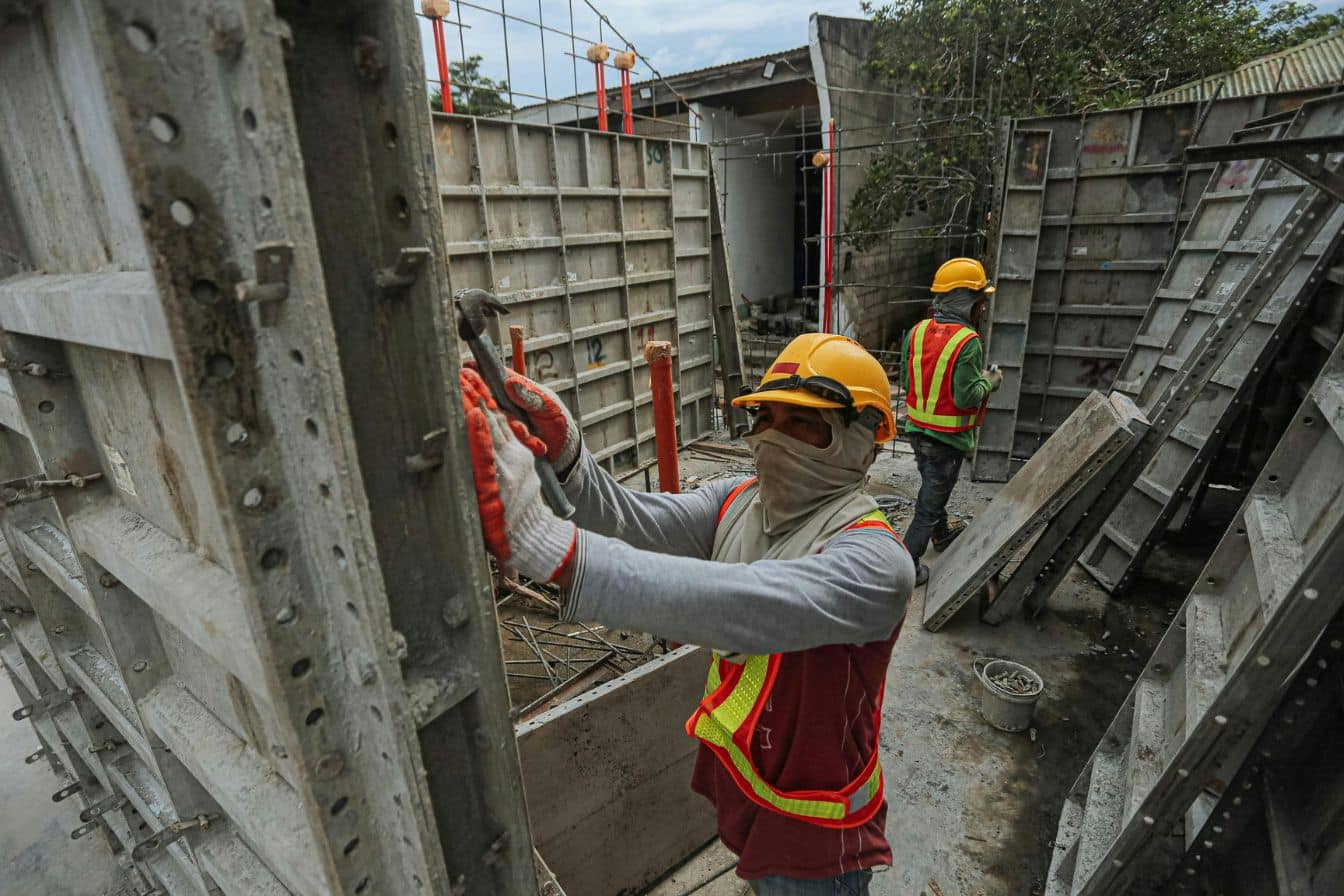
Une maison n’est pas automatiquement couverte par l’assurance des entreprises présentes sur le chantier. Le propriétaire, appelé maître d’ouvrage, reste exposé aux dommages de construction, aux accidents et aux litiges. Il doit donc organiser sa protection avant l’ouverture du chantier.
Les risques commencent très tôt : incendie de matériaux, vol, dégât des eaux après la pose de la toiture, effondrement partiel ou dommage causé à un voisin. Si plusieurs intervenants se renvoient la responsabilité, l’indemnisation peut devenir longue. Une assurance construction maison adaptée limite ce risque financier et évite de bloquer le remboursement du prêt sans logement achevé.
La réception des travaux marque un tournant. C’est le moment où le propriétaire accepte l’ouvrage, avec ou sans réserves. Elle déclenche les principales garanties légales du constructeur. Avant de signer le procès-verbal, il est prudent de contrôler les finitions, les équipements et la conformité avec le contrat. Une réserve écrite est bien plus facile à traiter qu’un défaut signalé oralement quelques semaines plus tard.
L’assurance ne dispense pas d’un suivi sérieux. Le propriétaire doit conserver devis, contrats, factures, attestations d’assurance, photographies du chantier et procès-verbaux. Ces documents facilitent une déclaration de sinistre construction et protègent aussi la valeur du bien en cas de revente.
Les assurances à souscrire par le propriétaire
Le propriétaire doit d’abord souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Elle concerne la construction neuve comme certains travaux lourds de rénovation. Son rôle est simple : préfinancer les réparations relevant de la décennale, sans attendre qu’un tribunal désigne le responsable.
Une assurance « tous risques chantier » peut aussi être pertinente. Elle est généralement facultative, mais elle couvre certains dommages matériels survenus avant la réception : incendie, intempéries, vandalisme ou vol, selon le contrat. Elle est utile lorsque le chantier est long ou que le propriétaire achète directement des matériaux.
Dès que le logement est hors d’eau et hors d’air, une assurance habitation chantier ou une multirisque habitation doit être étudiée. Hors d’eau signifie que la toiture protège le bâtiment des intempéries : hors d’air signifie que les ouvertures sont posées. Les garanties varient fortement : il faut vérifier la couverture des dommages aux biens, de la responsabilité civile et de l’inoccupation du logement.
L’assurance dommages-ouvrage : fonctionnement, obligations et indemnisation
L’assurance dommages-ouvrage, souvent appelée DO, est imposée par le Code des assurances au maître d’ouvrage avant le début des travaux. Elle vise les désordres de nature décennale : ceux qui compromettent la solidité de la maison ou la rendent impropre à son usage. Une fissure structurelle, une étanchéité défaillante généralisée ou une charpente dangereuse peuvent entrer dans ce cadre.
Elle ne remplace pas la garantie décennale des professionnels. Elle avance l’indemnisation, puis l’assureur exerce un recours contre les entreprises et leurs assureurs. Ce mécanisme évite au propriétaire de financer les travaux urgents tout en attendant plusieurs années la résolution d’un litige. En pratique, l’assureur évalue le dossier, missionne si nécessaire un expert et propose une indemnité selon les délais prévus par la procédure dommages-ouvrage.
La DO prend normalement effet après la première année suivant la réception, lorsque la garantie de parfait achèvement expire. Elle court ensuite jusqu’à l’expiration de la décennale, soit dix ans après la réception. Elle peut toutefois intervenir plus tôt dans des cas précis, notamment si l’entreprise ne répare pas un désordre signalé au titre de la garantie de parfait achèvement après mise en demeure.
Ne pas souscrire une assurance DO fragilise surtout la revente. Un acheteur, son notaire ou sa banque peut demander l’attestation tant que la période décennale n’est pas terminée. Le particulier qui construit pour lui-même peut ne pas être pénalement sanctionné dans certaines situations, mais l’obligation d’assurance demeure et le risque financier reste entier.
Les garanties et assurances des constructeurs
Chaque professionnel qui participe à la construction doit pouvoir justifier d’une assurance responsabilité décennale avant l’ouverture du chantier. Cette obligation vise notamment le constructeur de maison individuelle, l’architecte, le maçon, le couvreur, le plombier, l’électricien et le terrassier lorsque leurs travaux peuvent engager la solidité ou la destination de l’ouvrage.
Le propriétaire doit demander une attestation décennale à jour à chaque intervenant. Il vérifie trois points : l’identité exacte de l’entreprise, l’activité assurée et la période de validité. Une attestation de maçonnerie ne couvre pas nécessairement des travaux d’étanchéité ou de terrassement. Cette vérification paraît administrative, mais elle évite une mauvaise surprise après un sinistre.
Dans un contrat de construction de maison individuelle, le constructeur doit également fournir une garantie de livraison à prix et délais convenus. Elle protège le maître d’ouvrage si le constructeur n’achève pas la maison ou dépasse le prix convenu dans les conditions prévues au contrat. Elle ne couvre pas tous les aléas, mais elle constitue une sécurité importante face à la défaillance du constructeur.
Les assurances ne remplacent pas le choix des entreprises. Le propriétaire a intérêt à consulter les avis avec recul, vérifier l’immatriculation de la société, comparer les notices techniques et exiger un contrat détaillé. Un prix étonnamment bas peut cacher des prestations absentes, des matériaux moins durables ou une couverture d’assurance inadaptée.
De la réception aux recours : garanties parfait achèvement, biennale et décennale
Après la réception, trois garanties légales se succèdent. Elles n’ont ni la même durée ni le même objet. Le propriétaire doit signaler les désordres rapidement, par écrit, et conserver les preuves. Une lettre recommandée avec accusé de réception reste un moyen clair de formaliser une demande de réparation.
La garantie de parfait achèvement dure un an à compter de la réception. Elle oblige l’entreprise à réparer tous les désordres signalés dans le procès-verbal de réception ou apparus pendant cette première année. Un carrelage mal posé, une porte qui frotte ou une peinture non conforme peuvent être concernés. Les désordres dus à l’usure normale ou au mauvais entretien ne le sont pas.
La garantie biennale, aussi appelée garantie de bon fonctionnement, court pendant deux ans. Elle vise les éléments d’équipement dissociables du bâtiment : radiateurs, volets roulants, interphone, ballon d’eau chaude ou certains équipements de ventilation. Si l’équipement peut être remplacé sans dégrader le gros œuvre, cette garantie est souvent la bonne voie.
La garantie décennale protège pendant dix ans les dommages graves. Elle couvre les défauts qui compromettent la solidité de la maison ou qui la rendent inhabitable dans des conditions normales. Des infiltrations majeures, un affaissement de fondations ou une toiture défectueuse peuvent relever de ce régime. L’assureur dommages-ouvrage peut alors indemniser rapidement, avant d’exercer son recours contre l’entreprise responsable.
En cas de refus, d’absence de réponse ou de désaccord sur l’origine du dommage, le propriétaire peut solliciter une expertise indépendante et demander conseil à un professionnel du droit. Il ne doit pas lancer des réparations définitives avant les constats, sauf urgence pour protéger les personnes ou éviter l’aggravation du sinistre. Une déclaration précise, accompagnée de photos et de factures, renforce nettement le dossier.
Questions fréquentes sur l’assurance construction maison
Pourquoi est-il obligatoire de souscrire une assurance construction maison avant le début des travaux ?
L’assurance construction maison, notamment l’assurance dommages-ouvrage, est obligatoire avant l’ouverture du chantier pour protéger le maître d’ouvrage contre les risques de malfaçons et vices pouvant compromettre la solidité ou l’usage du bâtiment. Elle permet un préfinancement rapide des réparations sans attendre la résolution judiciaire.
Quelles sont les principales garanties légales qui couvrent une maison après la réception des travaux ?
Après réception, trois garanties légales s’appliquent : la garantie de parfait achèvement (1 an) pour les défauts signalés, la garantie biennale (2 ans) pour les équipements dissociables, et la garantie décennale (10 ans) qui couvre les dommages compromettant la solidité ou rendant la maison inhabitable.
Quelle différence y a-t-il entre l’assurance dommages-ouvrage et la garantie décennale des constructeurs ?
L’assurance dommages-ouvrage, souscrite par le maître d’ouvrage, finance rapidement les réparations des dommages décennaux sans attendre une décision de justice. La garantie décennale est souscrite par les constructeurs pour couvrir leur responsabilité pendant dix ans après réception contre les mêmes dommages.
Comment l’assurance tous risques chantier peut-elle compléter la couverture pendant la construction ?
L’assurance tous risques chantier, généralement facultative, couvre les dommages matériels tels que incendies, intempéries, vols ou vandalisme survenus avant la réception. Elle est particulièrement utile pour les chantiers longs ou lorsque le propriétaire achète directement des matériaux.
Quels risques financiers l’assurance construction maison permet-elle d’éviter ?
Elle protège le maître d’ouvrage contre des charges financières lourdes liées à des malfaçons, défauts structurels, accidents ou litiges, évitant notamment de bloquer le remboursement d’un prêt sans logement achevé et les frais de réparation à sa charge immédiate.
Quand faut-il souscrire une assurance habitation pour une maison en cours de construction ?
Une assurance habitation chantier ou multirisque habitation doit être envisagée dès que la maison est hors d’eau (toiture en place) et hors d’air (ouvertures posées), garantissant la protection des biens et responsabilité civile pendant les dernières étapes avant la remise des clés.